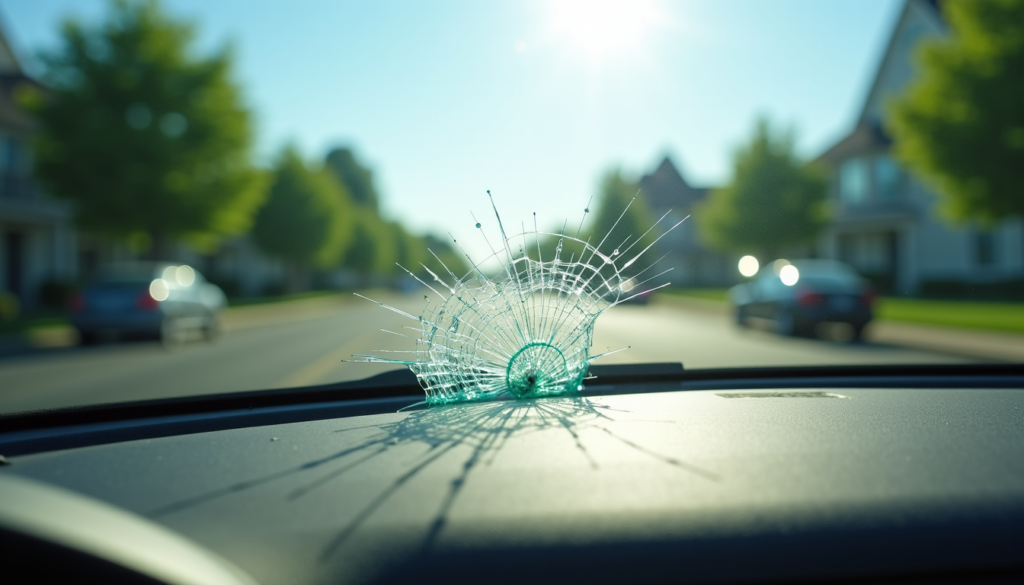
Chaque année, des millions de conducteurs sont confrontés à l’imprévu d’un pare-brise endommagé. Qu’il s’agisse d’un éclat causé par un gravillon ou d’une fissure plus conséquente, la première question qui vient à l’esprit est souvent la même : l’assurance prend-elle les réparations en charge ? Cette interrogation légitime soulève de nombreuses préoccupations concernant les coûts, les démarches et l’impact sur le contrat d’assurance automobile.
Un pare-brise endommagé n’est pas seulement un désagrément esthétique ; il représente un risque réel pour la sécurité des occupants du véhicule. La structure du pare-brise contribue à la rigidité de l’habitacle et assure une visibilité optimale. Ignorer une fissure peut entraîner une dégradation rapide de l’intégrité du vitrage, surtout en cas de choc ou de variation de température.
Nous vous guidons à travers les subtilités des contrats d’assurance pour vous aider à comprendre comment votre protection fonctionne face à un bris de glace. Vous découvrirez les garanties existantes, les procédures à suivre et les conseils pour faire le meilleur choix en cas de sinistre.
Comprendre la garantie bris de glace : l’assurance prend-elle en charge ?
La garantie bris de glace est une composante essentielle de nombreux contrats d’assurance auto, conçue spécifiquement pour couvrir les dommages subis par les éléments vitrés de votre véhicule. Mais comment savoir si votre contrat inclut cette protection et dans quelle mesure l’assurance prend-elle les coûts de réparation ou de remplacement ? Pour en savoir plus, il est important de vérifier les garanties prévues dans votre contrat, car cette protection n’est pas systématiquement incluse dans toutes les formules d’assurance.
Au-delà de la simple réparation, maintenir votre véhicule en parfait état est une démarche proactive ; vous pouvez d’ailleurs sur les services dédiés à l’entretien automobile pour une longévité accrue. Revenons à la garantie bris de glace. Elle couvre généralement le pare-brise, la lunette arrière, les vitres latérales et, dans certains contrats plus complets, les optiques de phares, les rétroviseurs extérieurs et même le toit panoramique. L’étendue de cette couverture varie considérablement d’un assureur à l’autre et selon le niveau de formule choisi.
Un point important à vérifier dans votre contrat concerne la définition précise du « bris de glace ». En général, il s’agit d’une fêlure, d’un éclat ou d’une cassure rendant le vitrage inutilisable ou dangereux. Les simples rayures ou impacts mineurs qui n’affectent pas l’intégrité structurelle du verre ne sont souvent pas pris en charge par cette garantie. Prenez le temps de lire les conditions générales pour éviter toute surprise.
La présence d’une franchise est une autre considération majeure. Une franchise représente la partie du coût des réparations qui reste à votre charge. Certains contrats proposent une garantie bris de glace sans franchise, tandis que d’autres appliquent un montant fixe ou un pourcentage du coût total. Cette information est cruciale pour évaluer le coût réel d’une réparation ou d’un remplacement, même lorsque l’assurance prend en charge la majeure partie de la dépense.
Les différents niveaux de couverture pour votre pare-brise
L’étendue de la prise en charge d’un pare-brise fissuré dépend directement du type de contrat d’assurance que vous avez souscrit. Il existe plusieurs niveaux de couverture, chacun offrant des protections variées. Comprendre ces différences vous permettra de mieux anticiper les situations et de choisir la meilleure assurance adaptée à vos besoins.
L’assurance au tiers : une protection limitée
L’assurance au tiers, ou responsabilité civile, est la formule minimale obligatoire en France. Elle couvre uniquement les dommages matériels et corporels que vous pourriez causer à des tiers. Par conséquent, cette formule n’inclut généralement pas la garantie bris de glace. Si votre pare-brise est endommagé avec une assurance au tiers, les frais de réparation ou de remplacement seront entièrement à votre charge. Cette option est souvent choisie pour son prix assurance plus abordable, mais elle offre une protection très basique.
L’assurance au tiers étendu ou intermédiaire : un compromis
L’assurance au tiers étendu, aussi appelée formule intermédiaire, représente un bon compromis entre la protection minimale et la couverture maximale. En plus de la responsabilité civile, elle inclut souvent des garanties complémentaires comme le vol, l’incendie, les catastrophes naturelles et, très fréquemment, le bris de glace. Il est essentiel de vérifier les détails de votre contrat, car l’inclusion et l’étendue de la garantie bris de glace peuvent varier. Ce type de formule offre une protection renforcée sans atteindre le coût d’une assurance tous risques.
L’assurance tous risques : la couverture la plus complète
L’assurance tous risques est la formule la plus complète et, comme son nom l’indique, elle couvre généralement la quasi-totalité des sinistres, y compris le bris de glace. Avec une assurance tous risques, vous bénéficiez d’une tranquillité d’esprit maximale, sachant que la prise en charge des réparations de votre pare-brise est assurée, sous réserve de l’application d’une éventuelle franchise. Cette formule est particulièrement recommandée pour les véhicules neufs ou de grande valeur, où le coût de remplacement d’un pare-brise peut être significatif.
Voici un aperçu comparatif des niveaux de couverture pour le bris de glace :
| Type d’assurance | Garantie bris de glace incluse ? | Franchise habituelle | Niveau de protection |
|---|---|---|---|
| Au tiers (Responsabilité civile) | Non (généralement) | Non applicable | Très basique |
| Tiers étendu / Intermédiaire | Oui (souvent en option ou incluse) | Oui, variable | Modéré à bon |
| Tous risques | Oui (systématiquement) | Oui, faible ou nulle | Élevé |
Chaque assureur propose des spécificités, il est donc toujours judicieux de comparer les offres et de lire attentivement les conditions générales avant de souscrire. La clarté des garanties est un facteur déterminant pour une protection efficace.
Quand faire réparer et quand remplacer un pare-brise ?
Face à un pare-brise endommagé, la question de savoir s’il faut le réparer ou le remplacer est primordiale, tant pour la sécurité que pour les coûts. La décision dépend de plusieurs facteurs clés liés à la taille, à la position et au type de l’impact. Une bonne évaluation permet d’opter pour la solution la plus appropriée et économique.
Les critères pour une réparation
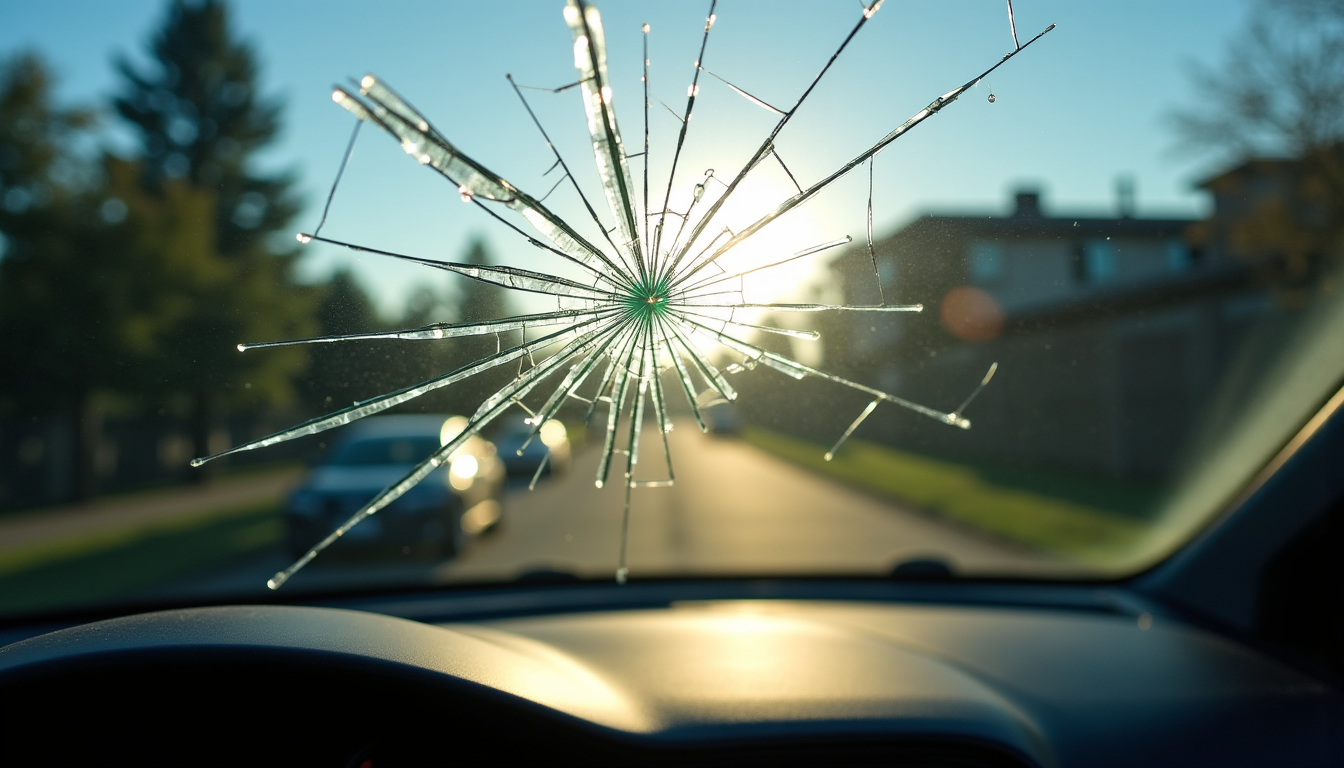
La réparation d’un pare-brise est souvent possible et préférable lorsque l’impact est de petite taille et bien localisé. Généralement, un éclat peut être réparé si :
- Son diamètre est inférieur à celui d’une pièce de deux euros (environ 2,5 cm).
- Il n’est pas situé dans le champ de vision direct du conducteur (une zone définie par les assureurs et les professionnels, souvent devant le volant).
- Il est situé à plus de 5 cm du bord du pare-brise.
- Le pare-brise ne présente pas plus de trois impacts.
La réparation consiste à injecter une résine spéciale dans l’éclat, qui durcit sous l’effet d’une lumière UV. Ce procédé restaure la solidité du pare-brise et rend l’impact presque invisible. L’avantage principal de la réparation est son coût, généralement inférieur à celui d’un remplacement, et son impact moindre sur l’environnement. De plus, elle ne nécessite pas de recalibrage des systèmes d’aide à la conduite, ce qui est souvent le cas lors d’un remplacement total. La rapidité de l’intervention est un atout supplémentaire.
Les critères pour un remplacement
Le remplacement du pare-brise devient indispensable lorsque les dommages sont plus importants ou compromettent la sécurité. Un remplacement est nécessaire si :
- La fissure est longue (souvent au-delà de 30 cm).
- L’impact est situé dans le champ de vision direct du conducteur.
- L’impact est trop proche du bord du pare-brise.
- Le pare-brise présente plusieurs impacts importants ou une structure affaiblie.
- Il s’agit d’une fissure traversante ou d’un éclat profond.
Le remplacement garantit une sécurité optimale et une visibilité parfaite. Cependant, il est plus coûteux et peut nécessiter le recalibrage des caméras et capteurs intégrés au pare-brise (pour les aides à la conduite comme le freinage d’urgence automatique ou l’aide au maintien dans la voie). Assurez-vous que le professionnel effectuant le remplacement est qualifié pour ces opérations techniques.
« Un pare-brise est bien plus qu’une simple vitre ; il fait partie intégrante de la structure de sécurité du véhicule. Toute altération, même minime, doit être évaluée par un expert pour garantir la protection des occupants et le bon fonctionnement des systèmes d’assistance à la conduite. » – Expert en sécurité automobile.
Dans tous les cas, il est fortement recommandé de consulter un professionnel dès que vous constatez un dommage sur votre pare-brise. Seul un spécialiste pourra évaluer précisément la situation et vous conseiller sur la meilleure marche à suivre, en tenant compte des normes de sécurité et des spécificités de votre véhicule. Agir rapidement peut souvent permettre une réparation et éviter un remplacement plus coûteux. La sécurité routière est toujours la priorité absolue.
La procédure de déclaration de sinistre : comment l’assurance prend-elle en compte votre demande ?
Lorsqu’un bris de glace survient, la première étape est de contacter votre assureur pour déclarer le sinistre. La rapidité de cette démarche est souvent cruciale, car de nombreux contrats imposent un délai de déclaration. Comprendre comment l’assurance prend-elle en charge votre demande vous aidera à naviguer sereinement dans ce processus.
Les étapes clés de la déclaration
- Contactez votre assureur : Dès que vous constatez le dommage, informez votre compagnie d’assurance. Cela peut se faire par téléphone, via l’application mobile de l’assureur, en ligne sur votre espace client, ou par courrier recommandé. Le délai légal pour déclarer un sinistre est généralement de cinq jours ouvrés, mais il est toujours préférable d’agir au plus vite.
- Rassemblez les informations : Vous devrez fournir des détails sur le sinistre : date, heure approximative, circonstances (impact de gravillon, acte de vandalisme, etc.), et description du dommage (éclat, fissure, sur quelle vitre). Une photo du dommage peut être utile.
- Choisissez un réparateur : Votre assureur pourra vous orienter vers un réseau de réparateurs agréés. Travailler avec un garage agréé présente souvent l’avantage de ne pas avoir à avancer les frais, l’assureur réglant directement la facture au réparateur, déduction faite de l’éventuelle franchise. Si vous choisissez un réparateur non agréé, vous devrez probablement avancer les frais et demander un remboursement par la suite.
- Prenez rendez-vous pour la réparation : Une fois le choix du réparateur effectué, vous pourrez prendre rendez-vous pour faire réparer ou remplacer votre pare-brise.
Il est important de ne pas tenter de réparer le pare-brise vous-même, car cela pourrait compromettre la sécurité et annuler la garantie de votre assureur. Laisser cette tâche à des professionnels est la meilleure approche. La conformité aux procédures est essentielle pour une prise en charge fluide.
La prise en charge par l’assurance
Après la déclaration, l’assureur vérifie que la garantie bris de glace est bien incluse dans votre contrat et que les conditions de prise en charge sont remplies. Si c’est le cas, il vous indiquera le montant de la franchise applicable, si elle existe. En général, un sinistre bris de glace n’a pas d’impact sur votre bonus-malus, car il est considéré comme indépendant de votre responsabilité de conducteur. C’est une distinction importante qui évite une augmentation de votre prime à la suite de cet incident. La transparence des conditions est un gage de confiance.
Certains assureurs offrent des services plus étendus, comme la possibilité d’une réparation à domicile ou sur votre lieu de travail, ce qui représente un gain de temps considérable. Renseignez-vous sur ces options au moment de la déclaration. La facilité d’accès aux services peut faire une grande différence dans la gestion du sinistre.
L’impact d’un bris de glace sur votre contrat et votre bonus-malus
Lorsqu’un sinistre survient, l’une des préoccupations majeures des assurés concerne les conséquences sur leur contrat d’assurance et leur bonus-malus. Heureusement, la plupart des bris de glace ont un impact limité, voire nul, sur ces éléments. Il est néanmoins important de comprendre les mécanismes pour éviter toute surprise et savoir pourquoi l’assurance prend-elle cette approche.
Le bonus-malus : une règle favorable
Le système de bonus-malus vise à récompenser les bons conducteurs et à pénaliser ceux qui sont responsables de sinistres. Un sinistre bris de glace, par sa nature accidentelle et souvent indépendante de la conduite du véhicule (un gravillon projeté, par exemple), est généralement considéré comme un sinistre non responsable. Par conséquent, déclarer un bris de glace n’entraîne pas de malus sur votre coefficient. Votre bonus reste inchangé, ce qui est une excellente nouvelle pour maintenir un tarif d’assurance avantageux.
Il existe toutefois une exception à cette règle : si le bris de glace résulte d’un acte de vandalisme ou d’un vol, et que vous n’avez pas souscrit la garantie correspondante (vol, vandalisme), l’assureur pourrait requalifier le sinistre. Cependant, si vous avez une garantie bris de glace, elle prendra le plus souvent le relais, sans impact sur le bonus. La clarté des garanties est donc primordiale.
La franchise : la part à votre charge
Même si le bris de glace n’affecte pas votre bonus-malus, la franchise reste un élément à considérer. Comme mentionné précédemment, la franchise est le montant qui reste à votre charge après l’intervention de l’assureur. Ce montant est fixé dans votre contrat et peut varier d’un assureur à l’autre, et même d’une formule à l’autre. Une franchise de 0 euro signifie une prise en charge intégrale par l’assureur, tandis qu’une franchise de 50 ou 100 euros sera déduite du coût total de la réparation. Il est essentiel de connaître ce montant pour anticiper le coût réel de l’opération.
Certains assureurs proposent des options de rachat de franchise, permettant de réduire ou d’annuler ce montant moyennant une légère augmentation de la prime annuelle. Cela peut être intéressant si vous êtes exposé à des risques fréquents de bris de glace ou si vous préférez une prise en charge sans aucun reste à charge. La flexibilité des options est un atout.
L’impact sur la prime d’assurance à renouvellement
Bien que le bris de glace n’impacte pas directement le bonus-malus, certains assureurs peuvent ajuster le montant de votre prime lors du renouvellement annuel du contrat. Cet ajustement n’est pas une pénalité liée au sinistre en lui-même, mais peut découler d’une réévaluation globale du risque. Si vous multipliez les déclarations de sinistres, même non responsables, l’assureur pourrait considérer que votre profil présente un risque plus élevé et adapter ses tarifs en conséquence. Il s’agit d’une pratique commerciale visant à équilibrer les risques. La gestion des antécédents est un facteur à surveiller.
Il est toujours recommandé de discuter avec votre assureur pour comprendre les raisons d’une éventuelle augmentation et explorer les options pour maintenir une prime compétitive. La communication ouverte est la clé pour une relation assureur-assuré harmonieuse.
Optimiser votre contrat : trouver la meilleure assurance pour le bris de glace
Face à la diversité des offres sur le marché, choisir une assurance auto qui offre une excellente couverture bris de glace peut sembler complexe. Pourtant, quelques astuces et une lecture attentive des contrats permettent de trouver la meilleure assurance prendelle les réparations de votre pare-brise dans les conditions les plus avantageuses.
Comparer les offres et les garanties
La première étape consiste à comparer les différentes offres disponibles. Ne vous contentez pas de regarder le prix global ; examinez en détail l’étendue de la garantie bris de glace. Posez-vous les questions suivantes :
- Quels éléments vitrés sont couverts (pare-brise, lunette arrière, vitres latérales, optiques, toit panoramique) ?
- Quel est le montant de la franchise applicable pour un bris de glace ? Existe-t-il une option sans franchise ?
- L’assureur impose-t-il un réseau de réparateurs agréés, ou êtes-vous libre de choisir votre prestataire ?
- Y a-t-il des plafonds de remboursement ou des exclusions spécifiques ?
Utilisez des comparateurs en ligne et n’hésitez pas à demander des devis personnalisés auprès de plusieurs compagnies. La personnalisation de l’offre est essentielle pour une couverture adaptée.
L’importance des options et des services
Au-delà des garanties de base, certains assureurs proposent des options et services qui peuvent faire la différence. Par exemple :
- Assistance 0 km : Utile si votre véhicule est immobilisé suite à un bris de glace.
- Véhicule de remplacement : Pour ne pas être pénalisé pendant la durée des réparations.
- Réparation à domicile ou sur le lieu de travail : Un service pratique qui vous fait gagner du temps.
- Rachat de franchise : Pour une tranquillité d’esprit totale face aux coûts imprévus.
Ces services peuvent justifier une légère augmentation de la prime, mais ils offrent un confort et une sécurité supplémentaires non négligeables. Évaluez vos besoins réels pour choisir les options pertinentes. La valeur ajoutée des services est un critère de choix.
Conseils pour une souscription éclairée
Avant de signer un contrat, lisez attentivement les conditions générales et particulières. N’hésitez pas à poser toutes vos questions à votre conseiller pour clarifier les points qui vous semblent ambigus. Une bonne compréhension de votre contrat est la clé pour éviter les mauvaises surprises en cas de sinistre. Assurez-vous que le prix assurance prendelle en compte toutes les garanties et services dont vous avez besoin.
Pensez également à réévaluer régulièrement votre contrat d’assurance, notamment lors de l’acquisition d’un nouveau véhicule ou d’un changement dans votre situation personnelle. Les besoins évoluent, et votre assurance doit suivre cette évolution pour rester optimale. La veille contractuelle est une démarche proactive.
Conseils pratiques et bonnes pratiques pour votre pare-brise
Prendre soin de son pare-brise ne se limite pas à la gestion des sinistres ; cela inclut également des mesures préventives et une réaction adéquate en cas de dommage. Adopter les bonnes pratiques peut prolonger la durée de vie de votre pare-brise et vous éviter des désagréments. Ces conseils vous aideront à maintenir une visibilité optimale et à réduire les risques de fissures.
Prévention des dommages
La meilleure réparation est celle que l’on ne fait pas. Quelques gestes simples peuvent réduire considérablement le risque d’endommagement de votre pare-brise :
- Maintenez une distance de sécurité : Sur la route, gardez une distance suffisante avec le véhicule qui vous précède, surtout derrière les camions ou les véhicules transportant des gravats, pour éviter les projections de pierres.
- Évitez les chocs thermiques : En hiver, ne projetez pas d’eau chaude sur un pare-brise gelé. Utilisez un grattoir ou un dégivrant adapté. En été, évitez de laver le pare-brise avec de l’eau très froide si la voiture a été exposée au soleil. Les variations brusques de température peuvent provoquer des fissures.
- Vérifiez l’état de vos balais d’essuie-glace : Des balais usés peuvent rayer le pare-brise ou laisser des traces, réduisant la visibilité et affaiblissant la surface du verre. Remplacez-les régulièrement.
- Stationnez judicieusement : Évitez de vous garer sous des arbres qui pourraient laisser tomber des branches ou sous des structures susceptibles de libérer des débris.
Ces habitudes simples contribuent à la préservation de votre pare-brise sur le long terme.
Réagir rapidement en cas de dommage
Si malgré toutes les précautions, votre pare-brise subit un impact, la rapidité de votre réaction est essentielle. Un petit éclat peut rapidement se transformer en une longue fissure sous l’effet des vibrations de la route ou des changements de température. Agir vite permet souvent une simple réparation plutôt qu’un remplacement coûteux. La déclaration rapide du sinistre est un réflexe à adopter.
Dès que vous constatez un éclat, vous pouvez temporairement le protéger avec un petit morceau de ruban adhésif transparent pour empêcher la saleté et l’humidité de pénétrer, ce qui faciliterait la réparation ultérieure. Contactez ensuite votre assureur et un professionnel dans les plus brefs délais. La prise en charge immédiate est un gage d’efficacité.
En suivant ces recommandations, vous assurez non seulement la longévité de votre pare-brise, mais aussi et surtout votre sécurité et celle de vos passagers. Un pare-brise en bon état est la garantie d’une conduite sereine et d’une visibilité sans compromis. L’entretien régulier et la vigilance sont les piliers d’une expérience de conduite sécurisée.